央行数字货币从试点到普及
回顾过去十几年,数字货币并非一夜之间出现,而是经历了漫长的技术验证与政策摸索阶段。早期更多停留在概念层面,直到各国央行意识到传统支付体系在效率与安全性上存在瓶颈,才真正启动了研发程序。这一过程伴随着区块链等底层技术的成熟,让货币形态从物理纸张向数字代码的跨越成为可能。
2020年前后是关键的转折点,多国相继发布官方实验版本央行数字货币从试点到普及,中国推出的数字人民币在此时完成了多轮场景测试。此时的发行逻辑已不再单纯依赖加密算法的共识,而是引入了“中心化管理+分布式记账”的混合架构,确保在保障交易隐私的同时,让金融监管拥有可追溯的权限,彻底改变了早期去中心化带来的治理难题。
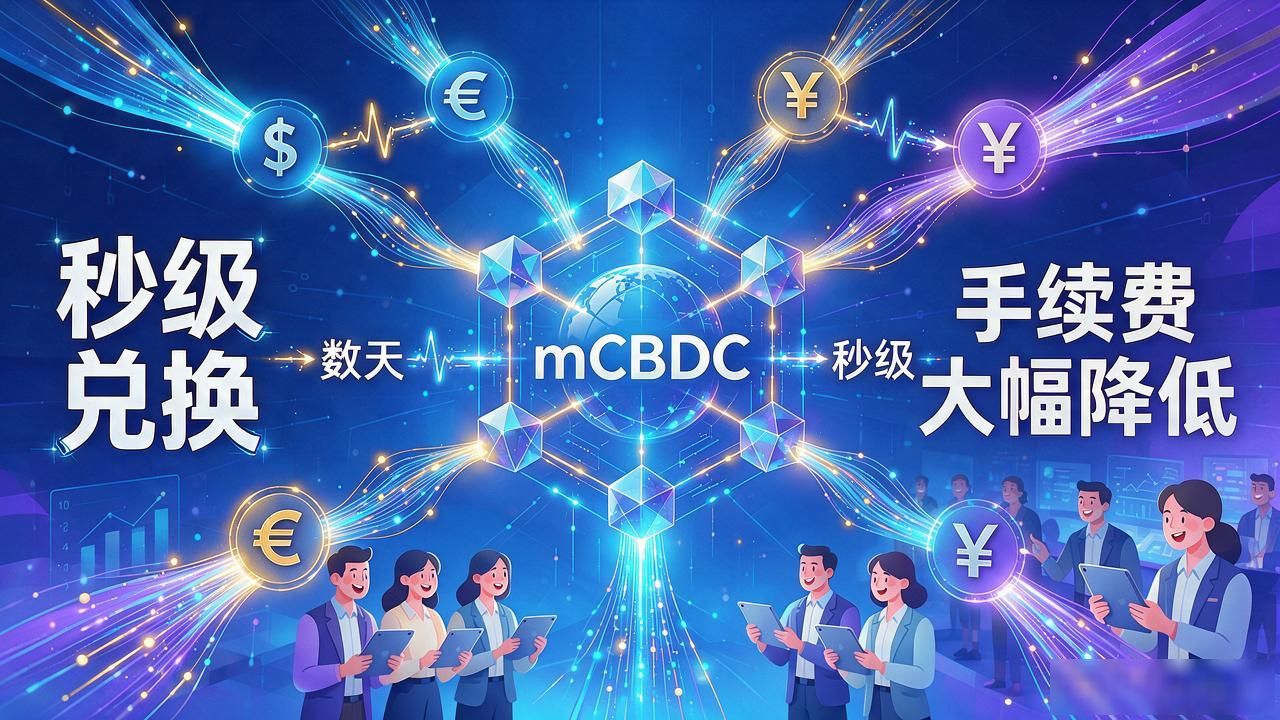
最新进展显示,跨境支付网络正在快速打通,数字货币不再局限于单一国家内部的结算工具。通过多边央行数字货币桥等机制,不同法币间的兑换耗时从数天缩短至秒级,手续费大幅降低。这种底层互操作性的实现,意味着数字货币正在重塑全球贸易的结算规则,让中小企业的国际汇款变得像国内转账一样便捷。
对于普通用户而言,发行历程的最新变化体现在钱包界面的极简化和离线支付功能的完善上。即便在没有网络信号的地铁或偏远山区,仅靠手机碰一碰即可完成小额交易,安全性由密码学硬件模块背书数字货币发行历程最新,而非依赖传统的短信验证码。这种技术普惠降低了数字金融的使用门槛,让银发族也能轻松接入新的支付生态。
未来的发行机制将进一步与个人征信及税务系统深度融合,智能合约将自动执行特定场景下的资金托管与释放。数字货币不再是静态的支付凭证,而是具备执行力的可编程资产。随着法律框架的逐步健全,持有者的权益得到更明确的界定,整个流通环节变得更加透明高效,真正实现了技术理性与人文关怀的平衡。


