数字货币开放不是炒概念,真正改变的是支付和信用底座
做支付系统十几年,见过太多"开放"停留在文件里。央行数字货币这轮试点落地,最大的不同不在技术层面,在于规则真正被打通了——发行、流通、清算整条链路向市场机构开放了参与资格和接口。
跨境结算是变化最先显现的环节。过去一笔东南亚汇款,中间商层层嵌套,到账要两三天,手续费吃掉本金的百分之五到八。试点通道里,结算周期压到了分钟级数字货币开放不是炒概念,真正改变的是支付和信用底座,中间环节从五六个缩减到两三个。对小外贸企业来说,资金周转率直接翻了一番,账期风险肉眼可见地缩小。
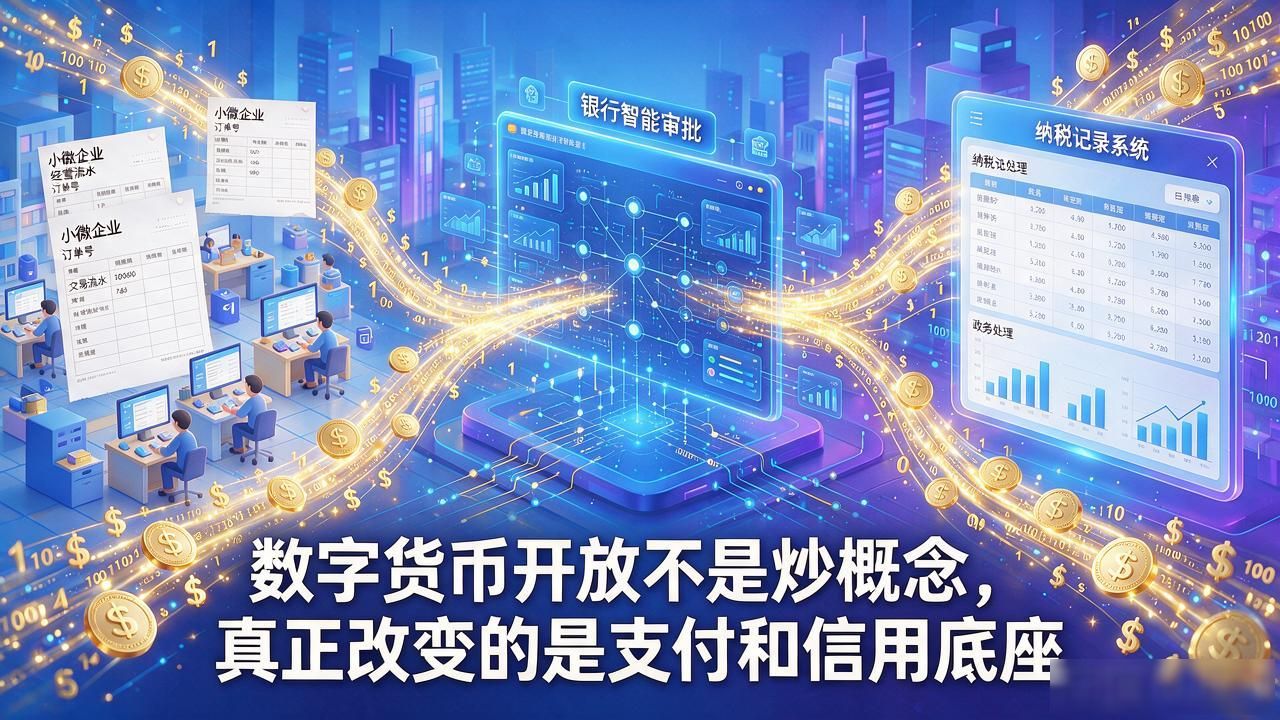
信用体系的重构更隐蔽但影响更根本。过去信贷额度靠抵押物撑着,中小企业没有资产就基本借不到钱。数字货币的可编程特性让交易流水、物流单据、纳税记录直接变成可穿透核验的资产,银行放贷的决策依据从"你名下有几套房"变成了"你的生意跑得多快"。去年试点区域里,小微商户信用贷的审批通过率涨了将近三成。
对普通人最直观的体感是:数字钱包里的钱不再是某个App的"余额",而是央行直接背书的法定货币数字货币开放的意义,跟银行储蓄完全同级。跨平台转账不产生汇兑损耗,老年人去街边小店买杯豆浆也不用再记三四个不同的密码。开放带来的不是多一个选项,是把摩擦成本砍掉。
另一层含义是竞争格局的重塑。以前支付牌照集中在几家大厂手里,现在银行、券商、支付机构都能接入底层,谁的服务好、费率低,用户就用谁。这对终端使用者是实打实的好处。


