法定数字货币支持什么?从技术底座到落地场景全拆解
法定数字货币的"支持"不是单一功能,而是从底层技术到上层应用的一整套能力体系,涉及技术架构、支付场景、安全合规和政策生态几个层面。
央行数字货币研究所的架构师跟我聊过,双层运营体系是核心设计。央行管发行和销毁,商业银行管兑换和流通。这意味着它支持离线小额支付,断网状态下手机碰一碰就能完成交易,在灾区、偏远农村这些网络薄弱的地方特别实用。
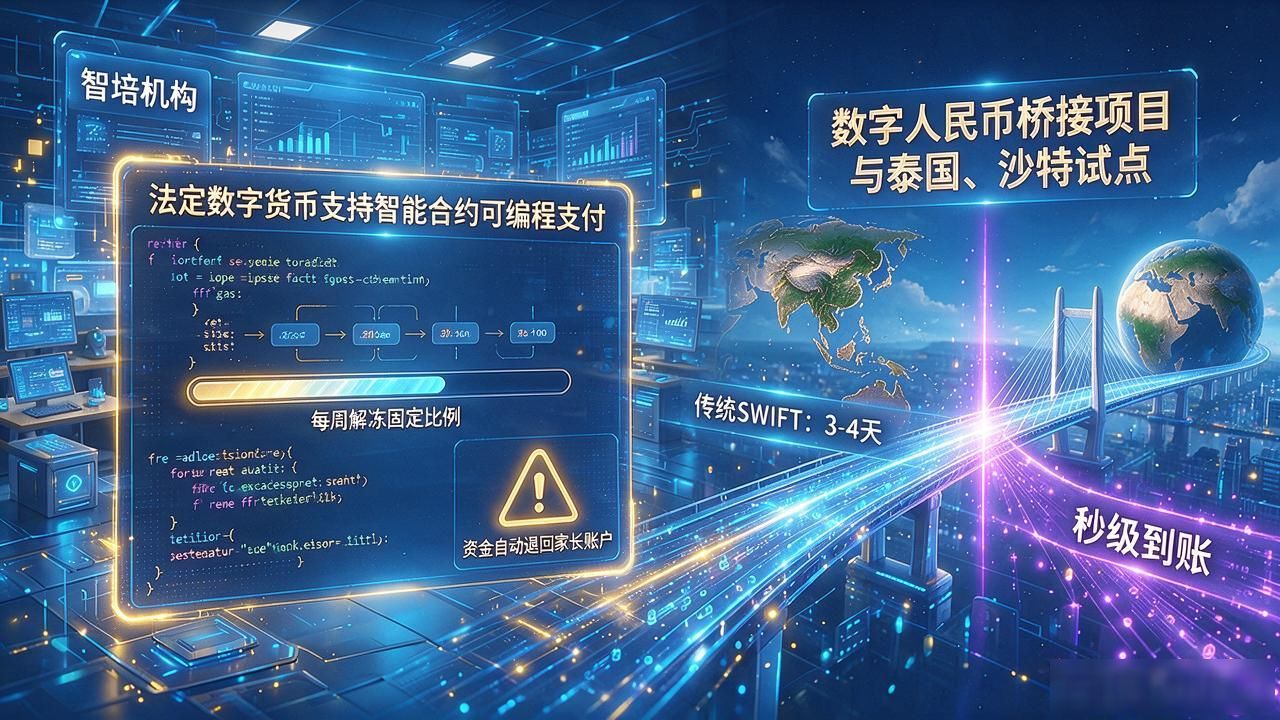
实际落地层面,它支持智能合约可编程支付。举个例子,教培机构预收一学期学费,合约写死每周解冻固定比例,机构跑路了钱自动退回家长账户。跨境支付方面,数字人民币的桥接项目已在和泰国、沙特做试点,把传统SWIFT动辄三四天的到账压缩到秒级。
安全体系上,它支持"可控匿名"——小额交易对商户不显示支付人身份,大额交易央行可追溯,反洗钱和反恐融资的合规能力直接内嵌在协议层,不用事后人工筛查。硬件钱包用了金融级安全芯片法定数字货币支持什么,密钥永不出芯片,防护等级比银行U盾还高一档。
政策支撑维度法定数字货币支持什么?从技术底座到落地场景全拆解,人民银行把数字人民币列为国家级项目,各省市试点已扩展到28个。支持商户接入SDK、支持政务场景的社保发放、个税缴纳、停车缴费,生态层面和微信、支付宝形成差异化——它不是要替代谁,而是提供法币层面的底层支付选项。


