数字货币监管条例正式落地,支付商户、银行和消费者该注意什么
管了十五年支付结算,数字人民币的监管条例终于把散落各处的规定捋成了一套完整框架。说白了,就是给央行发币、银行管账户、商家收付款各划了清晰的线。
发行端的规矩变实了。以前数字人民币试点各地标准不统一,有的额度封顶,有的没封顶。条例明确由央行统一制定发行参数,商业银行只做代发代管,不能自己定利率和流通规则。银行App里数字钱包的后台逻辑要全部对齐,底层接口得重新对接。
流通端对商家影响最大。收单机构接入数字人民币通道,必须同步接入反洗钱和交易监测模块,单笔超5万元的交易要实时上报。街边小卖部、外卖平台、充电桩这些高频场景,收银系统里得预留数字人民币结算入口数字化货币监管条例,不能只收卡收现金。
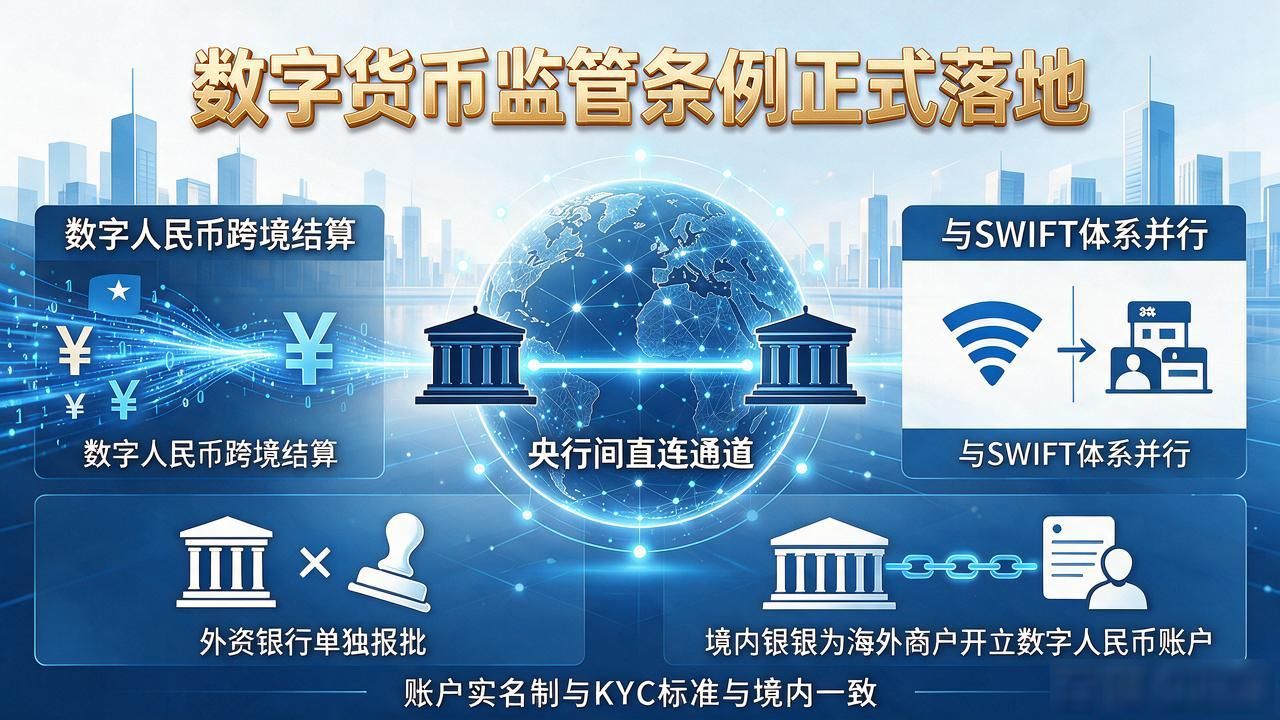
跨境那块动了老底。数字人民币的跨境结算写进了条例,跟SWIFT体系并行数字货币监管条例正式落地,支付商户、银行和消费者该注意什么,走央行之间的直连通道。外资银行接入得单独报批,境内银行给海外商户开数字人民币账户,账户实名制和KYC标准跟境内完全一致,不能打擦边球。
处罚力度也拉满了。伪造数字人民币、私搭非授权清算通道,罚款上限从二十万提到两千万,情节严重直接吊销支付牌照。这条对灰色地带的跨境支付小公司杀伤力不小。
你手头的数字人民币钱包,最近收到什么新提示了?


