数字货币支付领域,为什么说技术不是难点,真正卡住的是这三件事
干数字货币支付这行快八年了,从实验室Demo跑到商场收银台,我越来越觉得,这个赛道真正难的不是底层技术,而是从能用到愿意用之间那一步的跨越。
很多商户第一次听到数字人民币,反应是"跟支付宝微信有啥区别"。区别其实很实在:数字人民币是M0,本质是央行负债,离线也能付,断网断电照样能完成交易。但商户的POS机得换,收银员得重新培训,后台对账系统得重新对接。改造成本说高不高,可架不住几万家门店每家都嫌麻烦,拖着不办。
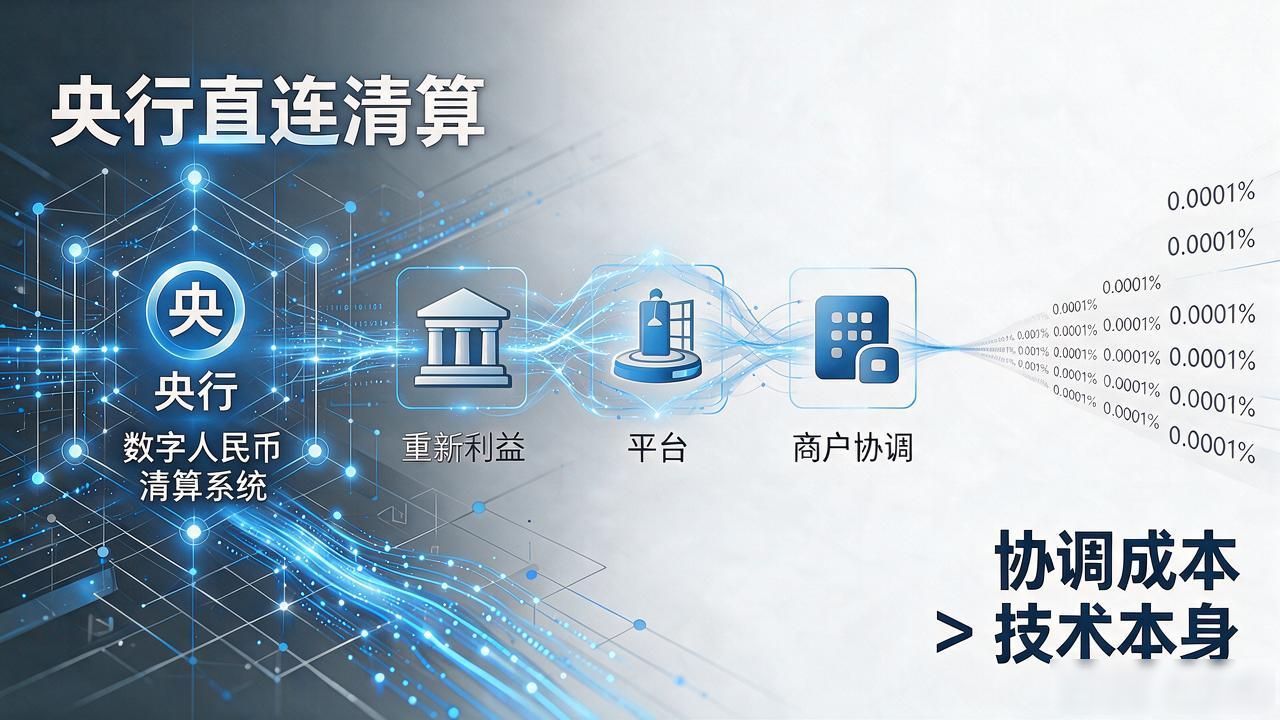
平台这边更纠结。数字人民币走的是央行直连清算,手续费趋近于零,听着很美好,但平台原来靠收单分润养活的一整套运营和技术团队直接没活干了。银行要推,平台要接数字货币支付领域,为什么说技术不是难点,真正卡住的是这三件事,商户要改,三方利益重新洗牌,光是拉齐认知、协调利益的成本就远大于技术本身。
场景落地我见过最典型的,是政务缴费。水电网费、社保、税务,强制接入加上财政背书,用户接受度一下就上来了。但到了零售、餐饮这种纯市场化场景,用户还是习惯刷支付宝微信数字货币支付领域,数字人民币不可拒收的政策优势在短期内很难被感知到。
你觉得商户愿意为省几分钱手续费,去折腾一整套收银系统吗?


