7月28日dcep数字货币开放 普通人钱包怎么用
7月28日,数字人民币试点扩展至多个新一线城市,标志着dcep数字货币在C端应用层面的进一步成熟。这次调整不仅增加了兑换点,更简化了开通流程,让普通用户能像使用支付宝一样便捷地持有和使用法定数字货币。它意味着国家信用背书的数字现金正式融入日常生活,支付安全与隐私保护成为核心卖点。
对打工人来说,最直观的利好是通勤费与小额支付场景的全面覆盖。许多城市已实现地铁、公交扫码即付,且无手续费,资金流转效率远高于传统银行转账。在消费端,部分餐饮商户开始强制支持数字钱包,用户能清晰看到每一笔匿名可控的消费记录,既保护隐私又防止大额异常交易,这种设计比传统银行卡更友好。
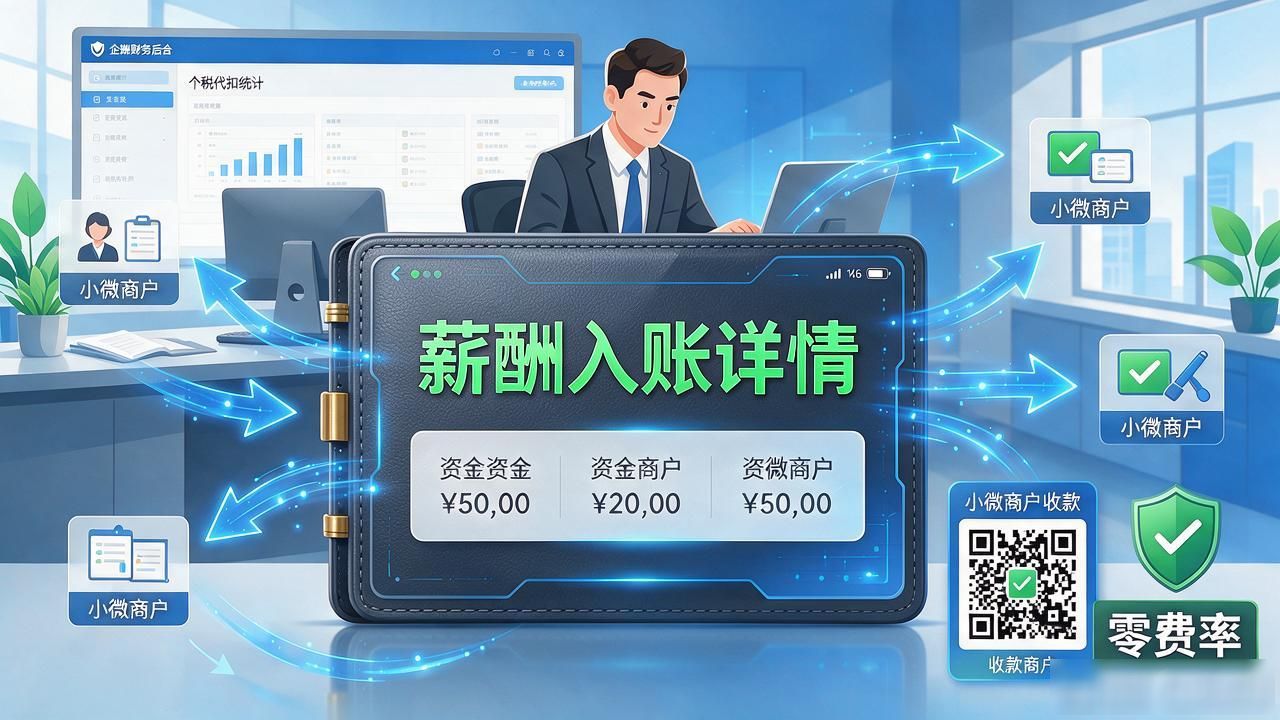
企业端的变化同样深刻,薪酬发放开始测试通过数字钱包直接入账。员工可即时查看到账详情,企业则能精准统计个税代扣,减少财务对账成本。这种点对点支付特性,让资金流与业务流高度吻合,杜绝了中介截留风险。对于个体工商户,小微商户收款也能享受零费率结算,降低了日常经营中的手续费支出压力。
从监管视角看,这次开放并非单纯的技术升级,而是对货币流通路径的全程追溯。央行通过智能合约技术,确保资金流向透明可控,同时兼顾用户隐私。在防洗钱、反逃税方面,dcep提供了比现金更严密的防线7月28日dcep数字货币开放,但也为普惠金融打开了新窗口,让偏远地区用户无需银行账户即可享受基础金融服务。
未来的挑战在于跨平台互操作性与用户教育。目前数字钱包生态尚处于封闭状态,如何与主流第三方支付平台无缝衔接,是下一阶段的关键。用户需警惕非官方渠道的“兑换陷阱”,坚持通过官方指定渠道进行充值与兑换7月28日dcep数字货币开放 普通人钱包怎么用,才能确保资产安全,真正享受数字货币带来的便捷红利。


