cdc法定数字货币来了,和支付宝微信有啥不同?银行人讲明白
在银行数字化部门干了八年,CDC法定数字货币从概念到落地我全程参与了。很多人把数字人民币和微信支付宝混为一谈,这完全是两码事。CDC是央行直接发行的货币,是M0的数字化形态,不是某家公司的账户余额。它和纸币属于同一层级法币,只是换了个壳。
架构上,CDC走的是双层运营模式:央行负责发行和最终清算,商业银行和支付机构面向公众提供兑换服务。你手机里那个数字钱包,背后是银行在帮你管。这和支付宝逻辑完全不同——支付宝是平台,钱在支付宝账户里;CDC的钱在央行账上,银行只是代管。哪怕某家银行出问题了,你的数字人民币不会跟着蒸发。
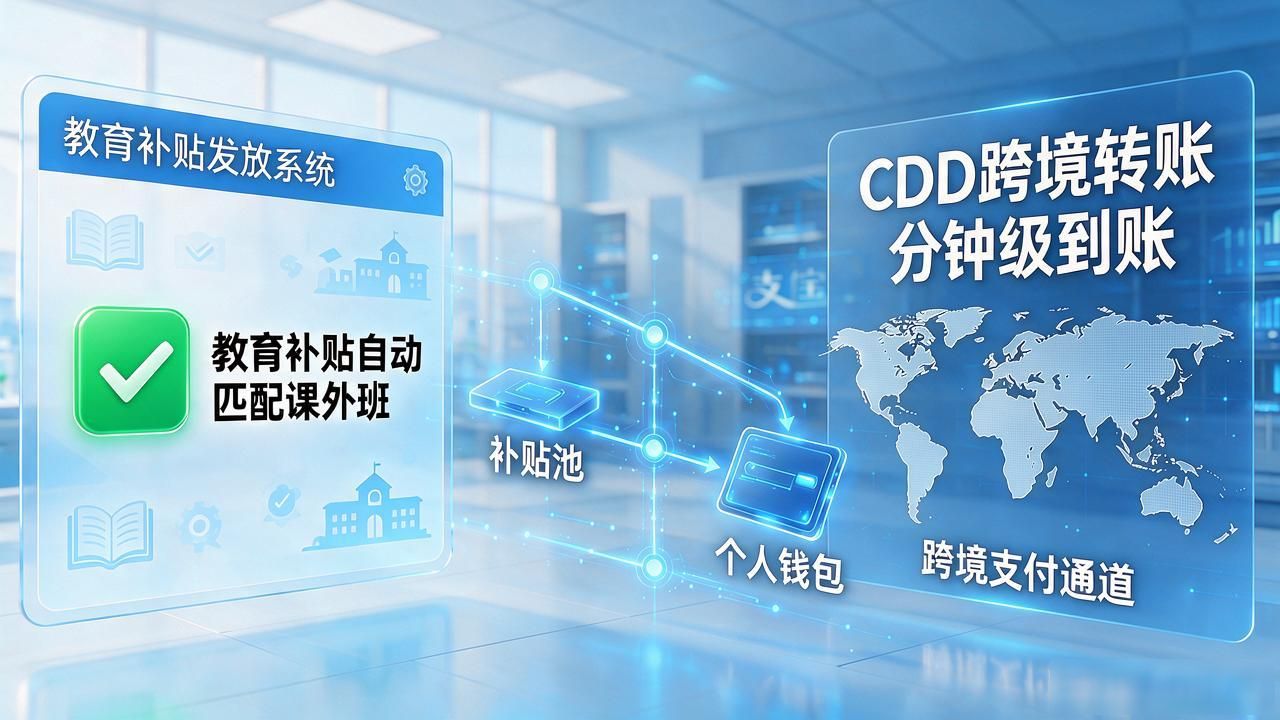
真正让我兴奋的是智能合约这块。教育补贴发下来,系统自动匹配你报的课外班,钱直接划到机构,不用经过家长账户"过一遍"。预付卡消费实时清算,商家再拿你的充值款去搞投资。跨境支付更明显,SWIFT体系下汇款走三四天是常态,CDC走对CDD通道后,跨境转账能做到分钟级到账。
落到个人最实际的是双离线支付。没信号、没电、没网,手机碰一下照样付钱。山区、地铁深层、灾区,这都是真刚需。隐私上cdc法定数字货币来了,和支付宝微信有啥不同?银行人讲明白,小额支付商户看不到你的身份信息,央行端有反洗钱能力但遵循适度匿名原则。目前试点城市已经扩到五十多个cdc法定数字货币,钱包App里那个绿色图标,你翻翻自己手机看看,多半已经有了。


